
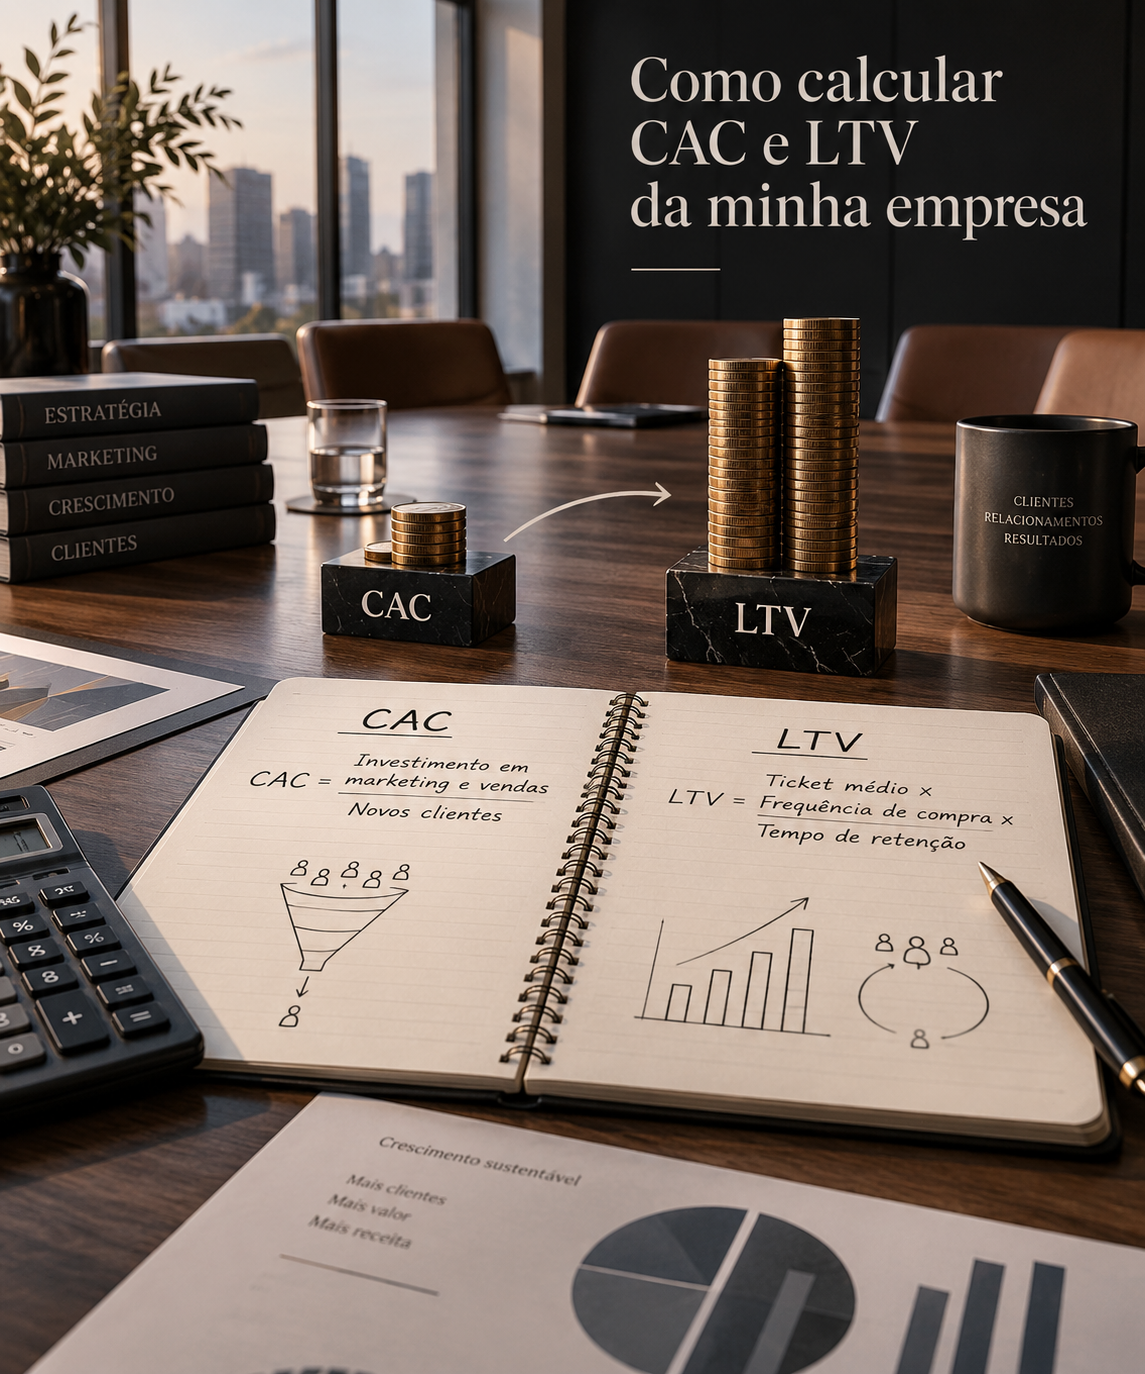
Você abre a planilha do mês, vê o número do CAC ao lado do LTV e sente aquele desconforto: os dois valores estão ali, calculados — talvez até corretamente — mas você não sabe se está diante de um problema ou de um negócio saudável. É uma cena comum em pequenas e médias empresas brasileiras: como calcular CAC e LTV já não é mais o obstáculo, porque a fórmula está a um clique de distância. O obstáculo real é saber o que esses dois números dizem sobre a sua operação, porque sozinhos, eles enganam mais do que esclarecem.
Esse desconforto tem explicação. CAC (Custo de Aquisição de Cliente) e LTV (Lifetime Value, ou valor do tempo de vida do cliente) são dois dos indicadores mais citados em marketing e vendas — e também dois dos mais mal interpretados. Não porque o cálculo seja complicado: ele não é. O problema é que a maioria dos conteúdos sobre o assunto para na fórmula e não chega à parte que realmente importa, que é o que fazer com o número depois de tê-lo em mãos.
Este artigo funciona como referência técnica: você vai sair daqui sabendo calcular os dois indicadores corretamente, entendendo o que costuma ser esquecido no processo, e — principalmente — entendendo por que a mesma proporção entre LTV e CAC pode significar coisas completamente diferentes dependendo do tipo de venda que a sua empresa faz.
O que é CAC e o que é LTV, sem rodeio
CAC é quanto custa, em média, conquistar um cliente novo. Não é o valor do anúncio em que ele clicou por último — é o custo total do esforço de marketing e vendas dividido pelo número de clientes que esse esforço trouxe em um período. É uma média, não o custo exato de uma venda isolada, e essa distinção importa: CAC mede eficiência de aquisição ao longo do tempo, não o preço de uma conversão específica.
LTV é quanto esse mesmo cliente, depois de conquistado, gera de receita — ou de margem, dependendo de como o cálculo é montado — ao longo de todo o tempo em que permanece com a empresa. Enquanto o CAC olha para trás, medindo quanto custou trazer alguém, o LTV olha para a frente, estimando quanto essa pessoa vale ao longo da relação comercial.
A razão pela qual esses dois indicadores precisam ser lidos em conjunto, e nunca isoladamente, é simples: CAC sem LTV é apenas custo. LTV sem CAC é apenas potencial teórico. Nenhum dos dois, sozinho, diz se o modelo de aquisição da empresa é sustentável. É a relação entre eles — quanto se gasta para trazer alguém, versus quanto essa pessoa devolve — que revela se a máquina de crescimento está de fato funcionando ou se está queimando caixa disfarçada de crescimento.
Como calcular o CAC: fórmula, exemplo e o que costuma ficar de fora
A fórmula do CAC é direta:
CAC = investimento total em marketing e vendas no período ÷ número de clientes novos conquistados no mesmo período
Exemplo numérico
Imagine uma empresa que, em um mês, investiu R$ 30.000 somando mídia paga, ferramentas de automação e a parte proporcional do salário da equipe comercial e de marketing dedicada à aquisição. Nesse mesmo mês, ela fechou 20 clientes novos. O cálculo é: R$ 30.000 ÷ 20 = R$ 1.500 por cliente novo.
O que entra na conta — e o que quase sempre fica de fora
O erro mais comum no cálculo do CAC não é de fórmula, é de escopo. Muitas empresas somam apenas o valor investido em mídia paga (Google Ads, Meta Ads) e ignoram tudo o que sustenta essa mídia: salário de quem gerencia as campanhas, ferramentas de CRM e automação, comissão de vendedores, e até o tempo do time de atendimento comercial antes do fechamento. Quando esses custos ficam de fora, o CAC calculado sai artificialmente baixo — e a empresa toma decisões de investimento achando que está mais eficiente do que de fato está.
Uma forma prática de não deixar nada de fora: liste todo o time que participa, de alguma forma, do processo entre "pessoa não conhece a empresa" e "pessoa vira cliente". Se essa pessoa recebe salário para isso, o custo dela entra no CAC, proporcionalmente ao tempo dedicado à aquisição.
Como calcular o LTV: fórmula, exemplo e a diferença entre venda recorrente e venda única
A fórmula clássica do LTV é:
LTV = ticket médio × número médio de compras (ou ciclos de cobrança) no período × tempo médio de retenção do cliente
Exemplo numérico — modelo recorrente
Suponha uma empresa de assinatura de software com ticket médio mensal de R$ 300, cujos clientes permanecem ativos, em média, por 20 meses. O LTV é: R$ 300 × 20 = R$ 6.000.
Modelo B2B com venda única de ticket alto
Em negócios B2B de venda única — uma consultoria, um projeto de implementação, uma máquina industrial — não existe recorrência mensal para multiplicar. Nesses casos, o LTV se aproxima do ticket médio do contrato somado ao valor de contratos futuros que aquele mesmo cliente eventualmente feche, como upsell, renovação ou indicação. Se uma empresa vende projetos de R$ 80.000 e, historicamente, um em cada três clientes fecha um segundo projeto dentro de dois anos, o LTV real não é R$ 80.000 — é maior, porque precisa incorporar essa probabilidade de recompra. Ignorar isso é um dos motivos pelos quais empresas B2B de ticket alto subestimam o próprio LTV e, por consequência, subestimam quanto podem investir para conquistar cada cliente novo.
Um detalhe que muda o resultado: o churn
O tempo médio de retenção não deveria ser uma suposição — ele precisa vir do churn real da empresa. Se 5% dos clientes cancelam por mês, o tempo médio de vida aproximado é 1 ÷ 0,05 = 20 meses. Pular essa etapa e "chutar" um tempo de retenção otimista é uma das formas mais comuns de inflar o LTV artificialmente e, com isso, justificar investimentos de aquisição que o negócio não sustenta na prática.
A proporção que importa: LTV dividido por CAC
Depois de calcular os dois números, a pergunta certa não é "meu CAC está bom?" nem "meu LTV está bom?" isoladamente — é qual é a proporção entre eles. A referência mais citada no mercado, presente em relatórios de benchmark da HubSpot sobre eficiência de aquisição, é que uma relação LTV/CAC de pelo menos 3:1 costuma indicar um modelo de aquisição saudável: para cada real gasto em conquistar um cliente, a empresa recupera pelo menos três em valor gerado por ele ao longo do tempo.
O raciocínio por trás desse benchmark é o seguinte: o CAC não é o único custo da operação. Existem custos fixos, impostos, e a margem de lucro que a empresa precisa preservar para continuar existindo. Uma relação de 1:1 significa que a empresa está, na prática, pagando para ter clientes, sem sobra nenhuma. Uma relação de 3:1 dá fôlego para cobrir custo operacional, reinvestir em crescimento e ainda gerar lucro real.
Mas — e esse é o ponto que a maioria dos conteúdos sobre o tema ignora — essa proporção de 3:1 é uma média observada em mercado, não uma lei universal. Ela apareceu, majoritariamente, em negócios de SaaS e e-commerce de ticket médio a baixo, com ciclo de venda curto e decisão de compra relativamente individual. Aplicar esse mesmo número, sem ajuste, a uma empresa B2B de ticket alto e ciclo de venda longo é onde a interpretação começa a falhar — e é exatamente aí que mora o ponto cego mais comum que vemos em empresas brasileiras de médio porte.
O ponto cego mais comum em B2B: calcular certo e interpretar errado
É perfeitamente possível calcular CAC e LTV com precisão técnica impecável e, mesmo assim, tomar uma decisão errada com esses números — porque o cálculo, sozinho, não informa nada sobre como aquela venda de fato aconteceu. Na LAMIDIA, chamamos esse contexto de Modal de Penetração de Mercado: três variáveis que precisam ser lidas junto com CAC e LTV, nunca separadas deles — o ticket médio, o tipo de decisão de compra (individual ou por comitê) e o ciclo de venda.
Por que isso muda tudo
Um CAC de R$ 8.000 pode parecer alarmante quando comparado ao benchmark de uma empresa de assinatura de baixo ticket. Mas se essa empresa vende um contrato B2B de R$ 240.000 anuais, decidido por um comitê de compra e fechado depois de um ciclo de venda de seis meses, um CAC de R$ 8.000 é, na verdade, extremamente eficiente — a relação LTV/CAC nesse caso pode facilmente ultrapassar 20:1.
O mecanismo por trás disso é o seguinte: decisões de compra em comitê envolvem naturalmente mais pessoas, mais reuniões, mais material de apoio e mais tempo de vendedor — e isso tem custo. Segundo pesquisa da Gartner sobre comportamento de compra B2B, uma decisão corporativa típica envolve entre seis e dez pessoas dentro da organização compradora, cada uma trazendo suas próprias informações e critérios para a mesa. Um processo de venda com essa complexidade estrutural vai, necessariamente, custar mais para ser fechado do que uma venda de decisão individual e ticket baixo — e isso não é ineficiência, é a natureza do próprio modelo de negócio.
O erro que vemos com frequência em empresas brasileiras de médio porte é comparar o próprio CAC com benchmarks genéricos de artigos voltados para SaaS de ticket baixo, concluir que "o CAC está alto" e cortar investimento em canais que, na verdade, estavam funcionando exatamente dentro do que aquele modelo de venda exige.
Antes de comparar o seu CAC com qualquer benchmark de mercado, portanto, é preciso primeiro deixar claro, dentro da própria empresa, qual é o perfil de cliente ideal que está sendo adquirido e qual é o tipo de decisão que esse perfil toma — porque comparar CAC de vendas por comitê com CAC de vendas de decisão individual é, estatisticamente, comparar duas coisas diferentes usando o mesmo nome.
Erros comuns de cálculo (além da interpretação)
Passada a questão da interpretação, existem erros técnicos recorrentes que distorcem o cálculo antes mesmo de ele chegar à etapa de análise.
Contar só a mídia paga, não o time interno
Como já mencionado, ignorar o custo de salários de quem trabalha na aquisição — mesmo que parcialmente — produz um CAC artificialmente baixo. Isso é particularmente comum em empresas onde o próprio dono ou um sócio ainda atua diretamente em vendas: o tempo dele tem custo, mesmo que não apareça como uma linha separada na folha de pagamento.
Não descontar o churn no cálculo do LTV
Um estudo amplamente citado de Frederick Reichheld, publicado pela Harvard Business Review, mostrou que aumentar a taxa de retenção de clientes em apenas 5% pode elevar os lucros da empresa entre 25% e 95%, dependendo do setor — o que evidencia o quanto o tempo de retenção pesa no resultado final, e por que ele precisa ser calculado a partir de dados reais de churn, e não de uma estimativa otimista feita "de cabeça".
Misturar canais muito diferentes num CAC único
Calcular um CAC "geral", somando tudo o que vem de tráfego orgânico, indicação e mídia paga, e dividindo pelo total de clientes, esconde informação essencial: cada canal tem custo e eficiência muito diferentes entre si. Um cliente vindo de indicação pode ter CAC próximo de zero; um vindo de mídia paga pode custar R$ 2.000. Somar os dois produz uma média que não representa nenhum dos dois canais de verdade — e impede a empresa de identificar onde, exatamente, vale a pena investir mais. O ideal é segmentar o CAC por canal de aquisição sempre que o volume de dados permitir.
Vale lembrar que esse tipo de distorção em métricas não é exclusividade de CAC e LTV: o mesmo problema de dado mal capturado aparece quando empresas tentam avaliar performance de campanhas sem rastreamento avançado configurado corretamente — sem saber de onde, de fato, o cliente veio, qualquer cálculo de CAC por canal é apenas uma suposição bem-vestida de dado.
Aplicação prática: usando os dois números para decidir onde investir
CAC e LTV só valem a pena calcular se o resultado influenciar uma decisão real de orçamento. No contexto de pequenas e médias empresas brasileiras, isso tem um peso ainda maior: levantamentos do Sebrae sobre causas de mortalidade de pequenos negócios apontam a falta de planejamento financeiro e de indicadores claros de gestão entre os principais motivos de fechamento nos primeiros anos de operação — o que reforça que métricas como CAC e LTV, quando bem lidas, deixam de ser curiosidade de marketing e passam a ser questão de sobrevivência do negócio.
Na prática, isso significa três movimentos concretos. Primeiro, segmentar sempre que possível: calcular CAC e LTV por canal, por produto ou por segmento de cliente, e não apenas um número consolidado para a empresa inteira. É essa granularidade que revela onde o dinheiro está sendo bem investido e onde está sendo apenas gasto.
Segundo, comparar a proporção LTV/CAC de cada segmento com o próprio histórico da empresa, e só depois com benchmarks externos — ajustando esses benchmarks ao Modal de Penetração de Mercado do seu negócio: ticket, tipo de decisão e ciclo de venda. Uma proporção de 2:1 pode ser péssima para uma venda de decisão individual e ciclo curto, e perfeitamente aceitável, até boa, para uma venda por comitê de ciclo longo em fase de expansão de mercado.
Terceiro, tratar o recálculo como rotina, não como evento pontual. Um CAC calculado uma vez, seis meses atrás, não serve para decidir orçamento hoje — o custo de mídia muda, a concorrência muda, o próprio churn muda. Esse tipo de decisão tomada com dado desatualizado é um dos motivos pelos quais empresas em crescimento acabam decidindo cada vez pior à medida que crescem: o volume de decisões aumenta, mas a qualidade do dado que sustenta cada uma delas não acompanha o mesmo ritmo.
No fim, CAC e LTV não deveriam existir como números de relatório mensal, apresentados e arquivados sem consequência. Eles deveriam funcionar como critério de alocação de orçamento: os canais e segmentos com melhor proporção LTV/CAC — lida dentro do contexto correto de ticket, decisão e ciclo de venda — são os que merecem mais investimento. Os que sistematicamente não sustentam essa proporção, mesmo depois de todos os ajustes de contexto, são os que merecem ser questionados, reduzidos ou repensados.
Fontes
- HubSpot. Relatórios de benchmark sobre eficiência de aquisição e relação LTV/CAC no marketing digital.
- Reichheld, Frederick F. Harvard Business Review. Estudos sobre o impacto da retenção de clientes na lucratividade das empresas.
- Gartner. Pesquisa sobre comportamento de compra B2B e número médio de stakeholders envolvidos em decisões corporativas.
- Sebrae. Levantamentos sobre causas de mortalidade de pequenas empresas no Brasil e o papel da gestão financeira e de indicadores.
Perguntas Frequentes
Qual é um bom CAC para uma empresa B2B?
Não existe um valor absoluto de CAC "bom" — bom, nesse contexto, significa compatível com o ticket médio, o tipo de decisão de compra e o ciclo de venda da sua empresa, o que na LAMIDIA chamamos de Modal de Penetração de Mercado. Uma empresa que vende contratos de R$ 5.000 com decisão individual e ciclo de venda de uma semana precisa de um CAC muito mais baixo, proporcionalmente, do que uma empresa que vende contratos de R$ 200.000 decididos por comitê ao longo de seis meses. Em vez de buscar um número fixo de mercado, calcule a proporção LTV/CAC do seu próprio negócio e avalie se ela sustenta a margem, o custo operacional e o crescimento desejado. Um CAC de R$ 10.000 pode ser excelente ou péssimo — depende inteiramente do LTV que ele produz e do tipo de venda por trás dele. Comparar isoladamente com médias de setores diferentes do seu é o erro mais comum nesse tipo de análise.
De quanto em quanto tempo devo recalcular CAC e LTV?
O CAC deve ser recalculado com frequência mensal, especialmente se a empresa investe em mídia paga, já que o custo de aquisição por clique e por lead varia constantemente com sazonalidade e concorrência. O LTV pode ser recalculado trimestralmente, porque depende de dados de retenção e churn que precisam de um período maior para se estabilizar estatisticamente — recalculá-lo toda semana com poucos dados gera ruído, não sinal. Além da rotina periódica, ambos os números devem ser recalculados sempre que houver uma mudança relevante: alteração no time comercial, mudança de canal de aquisição, lançamento de novo produto ou aumento perceptível de cancelamentos. Empresas que calculam CAC e LTV uma única vez e usam o mesmo número por um ano inteiro estão, na prática, tomando decisões de orçamento com base em um retrato desatualizado do próprio negócio.
CAC alto é sempre ruim?
Não. CAC alto é um problema apenas quando desproporcional ao LTV e ao tipo de venda que a empresa realiza. Vendas com ticket alto, decisão por comitê e ciclo longo naturalmente custam mais para serem fechadas, porque envolvem mais etapas, mais pessoas e mais tempo de equipe comercial — isso é estrutural, não ineficiência. O sinal de alerta real não é o valor absoluto do CAC, mas a proporção LTV/CAC: se o valor gerado pelo cliente ao longo do tempo compensa, com folga, o custo de tê-lo conquistado, um CAC nominalmente alto pode representar um dos canais mais saudáveis da empresa. O erro comum é comparar esse número diretamente com benchmarks de negócios de ticket baixo e decisão rápida, que operam sob uma lógica completamente diferente de aquisição.
Como calcular o LTV se meu produto é venda única, não recorrente?
Nesse caso, o LTV não pode ser calculado multiplicando ticket por recorrência mensal, porque não existe recorrência mensal. A alternativa é partir do ticket médio do contrato e somar a ele o valor esperado de compras futuras daquele mesmo cliente, ponderado pela probabilidade real de isso acontecer — como upsell, renovação de contrato ou um segundo projeto. Por exemplo, se o ticket médio é R$ 80.000 e, historicamente, um em cada três clientes fecha um segundo projeto de valor semelhante dentro de dois anos, esse valor esperado precisa entrar na conta do LTV. Ignorar essa camada faz com que empresas de venda única e ticket alto subestimem sistematicamente o próprio LTV, e por consequência, subestimem quanto podem investir de forma saudável para conquistar cada cliente novo.
Qual a diferença entre CAC e CPA (custo por aquisição de lead)?
CPA, no uso mais comum do termo em campanhas de mídia paga, se refere ao custo por uma ação específica dentro do funil — normalmente um lead gerado, um cadastro ou um clique qualificado — e costuma ser calculado apenas com o valor investido em mídia. CAC é um indicador mais completo: ele soma todo o custo de marketing e vendas do período, incluindo ferramentas, salários e comissões, e divide pelo número de clientes pagantes efetivamente conquistados, não apenas leads gerados. É perfeitamente possível ter um CPA baixo e, ainda assim, um CAC alto, se a taxa de conversão de lead para cliente pagante for baixa ou se o custo do time comercial for elevado. Usar CPA como se fosse CAC é um erro comum que faz a empresa acreditar que a aquisição está mais barata do que de fato está.